비용 구조가 다릅니다
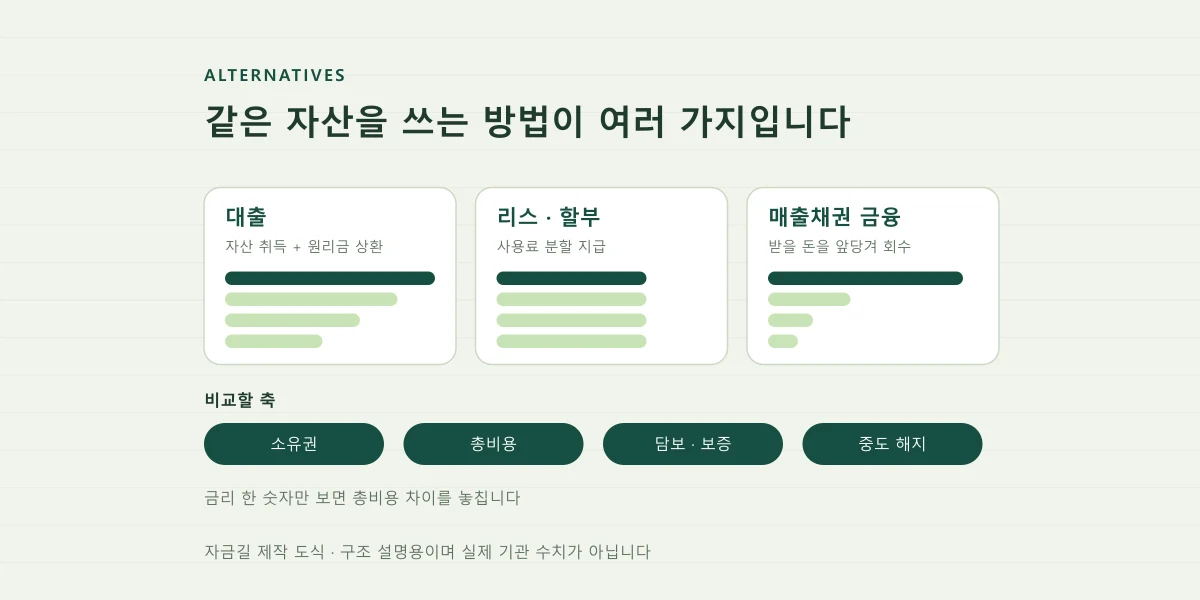
할인은 건별 수수료입니다. 한 번 쓰면 한 번치만 냅니다. 대출은 한도 약정 수수료와 사용 기간 이자로 나뉩니다. 한도를 열어 두는 것만으로도 비용이 생길 수 있습니다. 쓰는 횟수가 적을수록 할인이, 많을수록 대출이 유리해지는 이유입니다.
| 항목 | 매출채권 할인 | 한도대출 |
|---|---|---|
| 비용 발생 | 건별 | 기간 |
| 미사용 시 비용 | 없음 | 약정 수수료 가능 |
| 절차 | 건별 심사 | 최초 한도 심사 |
| 적합한 빈도 | 낮음 | 높음 |
분기점을 횟수로 계산합니다
할인의 연간 비용은 건당 수수료에 횟수를 곱한 값입니다. 대출의 연간 비용은 약정 수수료에 평균 사용액의 이자를 더한 값입니다. 두 값을 같게 놓고 횟수를 구하면 분기점이 나옵니다. 그 횟수보다 적게 쓰면 할인, 많이 쓰면 대출입니다.
심사와 설정 절차도 비용입니다
대출은 한도를 받기까지 심사와 담보·보증 설정이 필요할 수 있습니다. 설정 비용과 준비 시간이 듭니다. 할인은 채권 단위로 심사하므로 절차가 가볍습니다. 금액이 작고 가끔 쓸 거라면 이 차이가 결정적일 수 있습니다.
위험 부담 주체를 확인합니다
매출채권 할인에는 거래처가 대금을 주지 않을 때 누가 부담하는지에 대한 조건이 붙습니다. 상환청구권이 있으면 결국 내가 책임집니다. 없으면 금융기관이 부담하지만 수수료가 높습니다. 같은 수수료율로 보이는 두 상품의 성격이 다를 수 있으므로 이 조건을 확인해야 합니다.
실제로 하는 순서
- 연간 자금 부족이 예상되는 횟수를 셉니다
- 할인 건당 수수료율과 평균 채권 금액을 적습니다
- 할인의 연간 비용을 횟수로 곱해 계산합니다
- 대출의 약정 수수료와 평균 사용액 이자를 계산합니다
- 두 비용이 같아지는 횟수를 구합니다
- 실제 예상 횟수와 비교해 방식을 고릅니다
결과를 바꾸는 조건
- 거래처 신용도가 낮으면 할인 자체가 거절될 수 있습니다
- 대출 한도가 승인되지 않으면 비교가 성립하지 않습니다
- 할인과 대출을 함께 쓰는 혼합 운영이 가능한 경우도 있습니다
- 상환청구권 유무에 따라 같은 수수료율도 실질 비용이 다릅니다
상황에 적용해 보기
- 상황
- 자금 부족이 간헐적으로 생기는 사업자가 두 방식을 비교합니다.
- 확인한 값
- 1회 필요 금액 5,000만원, 필요 기간 60일
- 할인 수수료 건당 1.2% (가정값입니다. 실제 조건은 계약서와 약정서에서 확인한 숫자로 바꿔 계산하세요.)
- 한도대출 연 7%, 약정 수수료 연 80만원, 미사용 수수료 없음 (가정값입니다. 실제 조건은 계약서와 약정서에서 확인한 숫자로 바꿔 계산하세요.)
- 계산과 판단
- 할인 1회 비용은 5,000만원 곱하기 1.2%인 60만원입니다
- 대출로 5,000만원을 60일 쓰면 이자는 5,000만원 곱하기 7% 곱하기 60 나누기 365인 약 57만 5,000원입니다
- 대출의 연간 고정비는 약정 수수료 80만원입니다
- 연 N회 이용 시 할인 비용은 60만원 곱하기 N, 대출 비용은 80만원에 57만 5,000원 곱하기 N을 더한 값입니다
- 60N = 80 + 57.5N을 풀면 2.5N = 80, N = 32
- 최종 결과
- 계산상 분기점은 연 32회로 나오지만, 현실적으로 60일짜리 자금을 연 32회 쓸 수는 없습니다. 즉 이 조건에서는 이용 횟수와 무관하게 할인과 대출의 건당 비용 차이가 작고(60만원 대 57만 5,000원), 약정 수수료 80만원 때문에 연 6회 이하로 쓴다면 할인이 유리합니다.
- 결과가 달라지는 경우
- 한도대출 금리가 5%라면 60일 이자가 약 41만원으로 줄어 건당 19만원 차이가 납니다. 이 경우 연 5회만 써도 대출이 유리해집니다. 금리 차이가 분기점을 크게 움직입니다.
- 다음에 할 일
- 연간 예상 이용 횟수를 먼저 세고, 두 방식의 연간 비용을 그 횟수로 계산해 비교하세요.
자금길이 만든 가상 사례입니다. 실제 기관 심사 결과나 특정 기업의 수치가 아닙니다.
다음 단계 체크리스트
- 연간 예상 이용 횟수 추정
- 건당 수수료율 확인
- 할인 연간 비용 계산
- 대출 약정 수수료·이자 계산
- 분기점 횟수 산출
- 상환청구권 조건 확인
출처와 확인 기준
아래 공식 자료를 참고해 신청 구조와 준비 기준을 정리했습니다. 예시·계산·체크리스트는 자금길이 만든 설명 자료입니다. 금리·한도·접수 여부는 실시간 제공하지 않습니다.