세 당사자가 있습니다
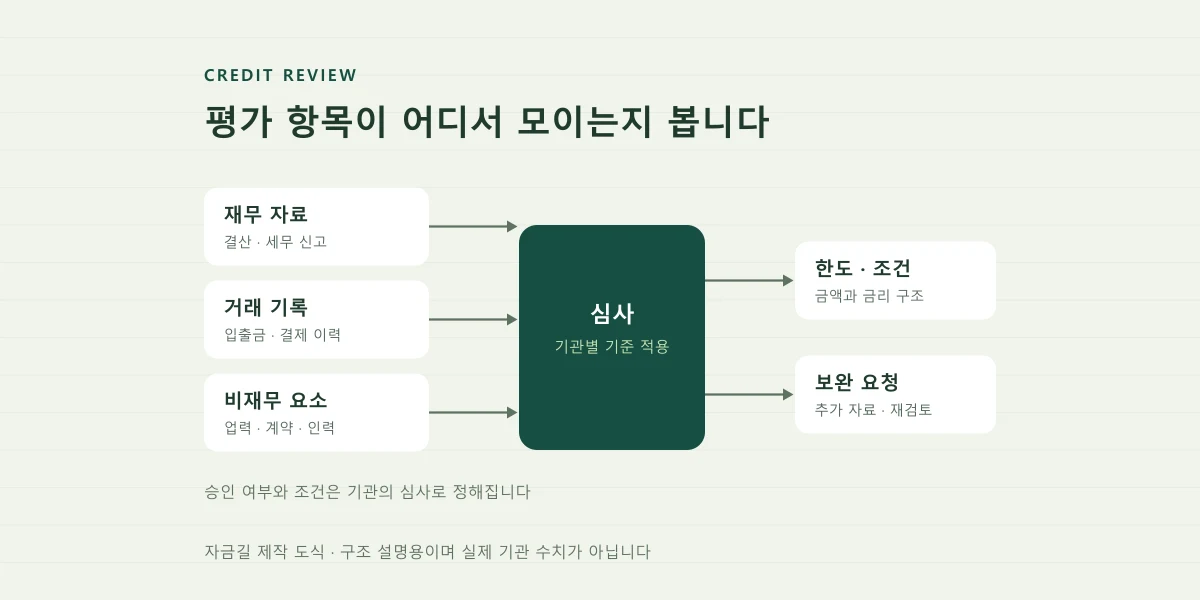
기업, 금융기관, 보증기관이 함께 관여합니다. 보증기관이 기업의 상환을 보증하고 금융기관은 그 보증서를 믿고 대출을 실행합니다. 담보가 부족한 기업도 자금에 접근할 수 있게 하는 구조입니다. 보증기관의 심사와 금융기관의 심사는 별개로 이루어집니다.
| 당사자 | 역할 | 확인할 점 |
|---|---|---|
| 기업 | 차입과 상환 | 상환 계획 |
| 금융기관 | 대출 실행 | 대출 조건 |
| 보증기관 | 보증 제공 | 보증료·비율 |
| 전체 | 두 번의 심사 | 일정 여유 |
빚이 사라지는 제도가 아닙니다
보증서가 있어도 갚을 의무는 기업에 있습니다. 갚지 못하면 보증기관이 대신 갚고, 그 금액을 기업에 청구합니다. 보증료라는 비용도 따로 발생합니다. 보증을 받았다고 부담이 줄어드는 것이 아니라 접근이 가능해지는 것입니다.
상황에 적용해 보기
다음 단계 체크리스트
- 보증 구조 이해
- 보증료 포함 총비용 확인
- 두 단계 일정 파악
- 상환 계획 수립
출처와 확인 기준
아래 공식 자료를 참고해 신청 구조와 준비 기준을 정리했습니다. 예시·계산·체크리스트는 자금길이 만든 설명 자료입니다. 금리·한도·접수 여부는 실시간 제공하지 않습니다.