이익과 현금은 같은 날 움직이지 않습니다
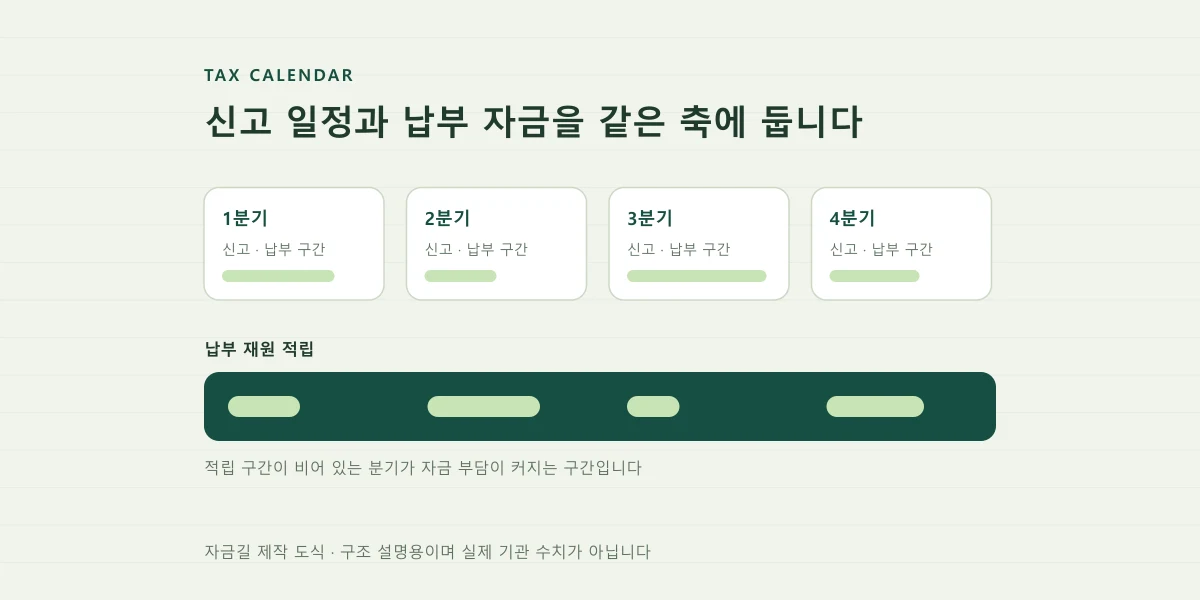
매출을 올린 달과 돈이 들어오는 달이 다르듯, 이익이 생긴 기간과 세금을 내는 날도 떨어져 있습니다. 외상 매출이 많은 사업일수록 격차가 커집니다. 장부상 이익이 났는데 납부일에 통장 잔액이 모자라는 상황은 이 시차에서 비롯되는 경우가 많습니다.
| 상황 | 현금에 주는 영향 | 검토할 대응 |
|---|---|---|
| 외상 매출 비중이 큼 | 납부일에 잔액 부족 | 회수 조건 재협의 |
| 매출 급증 직후 | 부가세 부담 증가 | 증가분 비율 적립 |
| 설비 투자 직후 | 현금 소진 + 납부 겹침 | 집행 시점 분산 |
| 계절 비수기와 겹침 | 부족 폭 확대 | 비수기 전 적립 |
납부일을 현금흐름표의 고정 지출로 넣으세요
임차료나 급여처럼 세금도 날짜가 정해진 지출입니다. 그런데 월별 현금흐름표에서 빠뜨리는 경우가 적지 않습니다. 추정액이라도 해당 월에 넣어 두면 부족이 예상되는 달을 미리 알 수 있고, 그때는 회수를 앞당기거나 다른 지출을 뒤로 미루는 선택을 검토할 수 있습니다.
상황에 적용해 보기
다음 단계 체크리스트
- 월별 현금흐름표에 납부 예정일 추가
- 추정 납부액 기재
- 부족 예상 월 표시
- 해당 월 대응 방법 미리 정하기
출처와 확인 기준
아래 공식 자료를 참고해 신청 구조와 준비 기준을 정리했습니다. 예시·계산·체크리스트는 자금길이 만든 설명 자료입니다. 금리·한도·접수 여부는 실시간 제공하지 않습니다.