비용을 두 종류로 나누세요
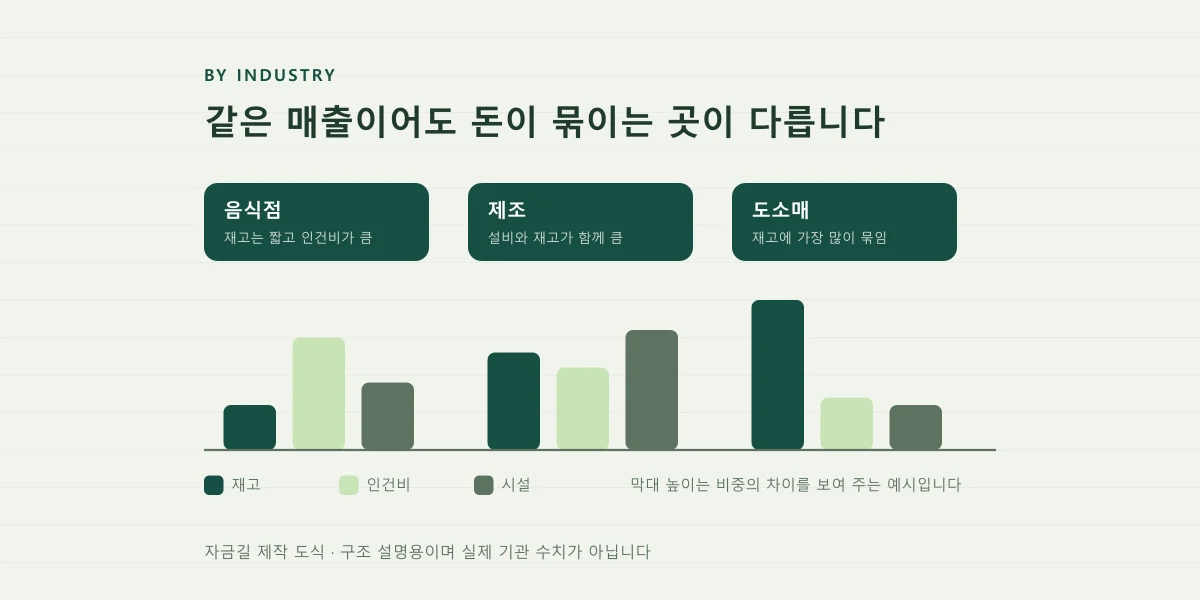
매출이 늘고 줄어도 거의 그대로인 비용이 고정비이고, 매출에 비례해 움직이는 비용이 변동비입니다. 임차료, 기본 인건비, 보험료, 감가상각은 고정비이고 재료비, 포장비, 결제 수수료는 변동비입니다. 전체 비용을 이 둘로 나눠 적어 보세요.
| 구분 | 주요 항목 | 매출 감소 시 |
|---|---|---|
| 고정비 | 임차료·기본급·감가상각 | 거의 안 줄어듦 |
| 변동비 | 재료비·수수료·포장 | 같이 줄어듦 |
| 고정비형 업종 | 숙박·학원·제조 | 적자 전환 빠름 |
| 변동비형 업종 | 도소매·수주형 용역 | 완만하게 감소 |
손익분기가 달라집니다
고정비가 클수록 본전을 맞추는 데 필요한 매출이 높아집니다. 손익분기 매출은 고정비를 공헌이익률로 나눈 값입니다. 여기서 공헌이익률은 매출에서 변동비를 뺀 금액이 매출에서 차지하는 비율입니다. 이 숫자를 모르면 얼마를 팔아야 하는지도 모르는 상태입니다.
위험의 크기가 다릅니다
고정비형 사업은 매출이 늘 때 이익이 빠르게 커지지만 줄 때도 빠르게 나빠집니다. 변동비형 사업은 그 반대로 완만합니다. 어느 쪽이 좋다기보다, 내 사업이 어느 쪽인지 알고 그에 맞게 자금을 준비하는 것이 중요합니다.
실제로 하는 순서
- 최근 12개월 비용을 고정비와 변동비로 분류합니다
- 매출에서 변동비를 뺀 공헌이익률을 계산합니다
- 고정비를 공헌이익률로 나눠 손익분기 매출을 구합니다
- 현재 매출이 손익분기에서 얼마나 떨어져 있는지 확인합니다
결과를 바꾸는 조건
- 인건비는 고정비지만 인력 조정이 가능한 범위만큼은 준고정비로 봐야 합니다
- 임차료에 매출 연동 조건이 있으면 일부는 변동비로 분류합니다
- 설비를 리스로 쓰면 고정비 성격이 더 강해집니다
상황에 적용해 보기
- 상황
- 월 고정비가 큰 학원이 수강생 감소에 얼마나 버틸 수 있는지 확인합니다.
- 확인한 값
- 월 매출 5,000만원, 변동비 1,000만원
- 월 고정비 3,500만원 (임차료, 강사 기본급, 관리비)
- 현재 월 이익 500만원
- 계산과 판단
- 공헌이익률은 5,000에서 1,000을 뺀 4,000을 5,000으로 나눠 80퍼센트입니다
- 손익분기 매출은 3,500만원 나누기 0.8로 약 4,375만원입니다
- 현재 매출 5,000만원과의 차이는 625만원, 비율로 12.5퍼센트입니다
- 최종 결과
- 매출이 12.5퍼센트만 줄어도 손익분기에 닿습니다. 그 이상 줄면 바로 적자가 됩니다.
- 결과가 달라지는 경우
- 강사료가 수강생 수에 연동되는 구조라면 공헌이익률이 낮아지는 대신 버틸 수 있는 폭은 넓어집니다.
- 다음에 할 일
- 손익분기 매출을 매달 확인하고, 그 선에 가까워지면 고정비 중 조정 가능한 항목을 미리 정해 두세요.
자금길이 만든 가상 사례입니다. 실제 기관 심사 결과나 특정 기업의 수치가 아닙니다.
다음 단계 체크리스트
- 비용을 고정비와 변동비로 분류
- 공헌이익률 계산
- 손익분기 매출 산출
- 현재 매출과의 여유 폭 확인
출처와 확인 기준
아래 공식 자료를 참고해 신청 구조와 준비 기준을 정리했습니다. 예시·계산·체크리스트는 자금길이 만든 설명 자료입니다. 금리·한도·접수 여부는 실시간 제공하지 않습니다.