고정비가 먼저 자리를 차지합니다
임대료, 인건비, 공과금, 보험료는 손님이 오든 안 오든 나갑니다. 월 고정비가 매출의 절반을 넘으면 변동이 조금만 생겨도 적자로 넘어갑니다. 고정비 합계를 먼저 적고 그것을 감당하는 데 필요한 매출을 계산해야 합니다.
| 항목 | 성격 | 관리 포인트 |
|---|---|---|
| 임대료·인건비 | 고정 | 손익분기에 직접 영향 |
| 재료비 | 변동·선지출 | 회전 주기 관리 |
| 카드 정산 | 회수 지연 | 정산 주기 확인 |
| 공과금 | 고정+변동 | 사용량 관리 |
재료비는 선지출입니다
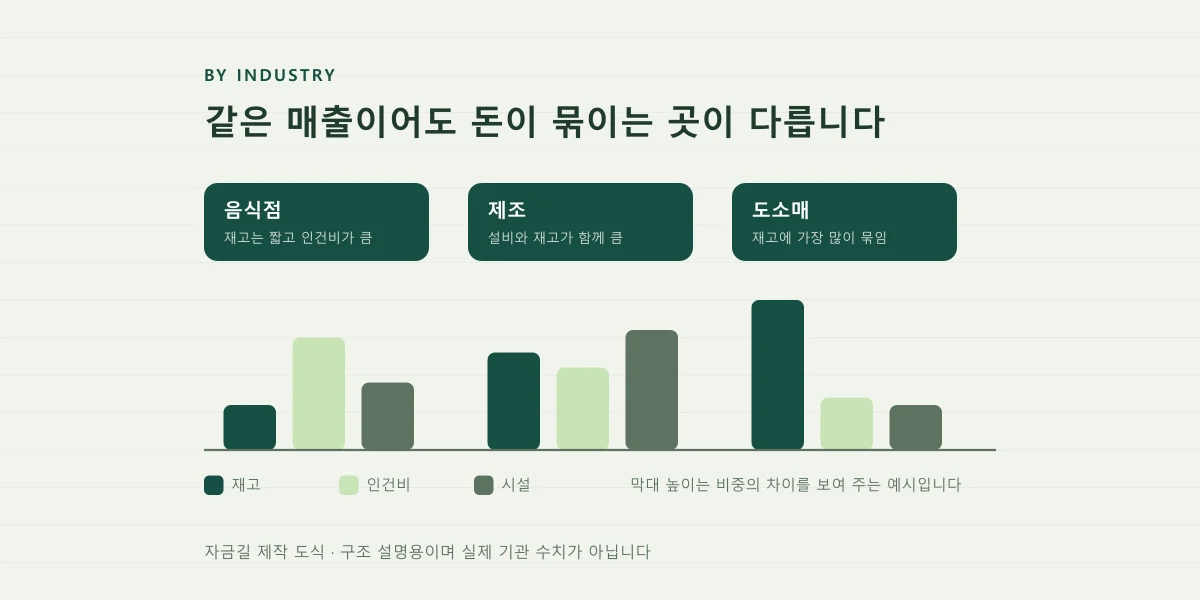
식재료는 팔기 전에 사야 하고 보관 기간이 짧아 자주 사야 합니다. 거래처에 외상이 되면 부담이 줄지만, 현금 거래라면 매일 돈이 먼저 나갑니다. 재료 회전 주기와 대금 지급 주기를 비교해 묶이는 금액을 계산해야 합니다.
카드 정산 주기가 며칠을 더합니다
카드 매출은 당일 현금이 되지 않고 정산 주기가 지나야 들어옵니다. 며칠이라도 그 기간의 지출은 다른 돈으로 메워야 합니다. 카드 비중이 높을수록 이 공백이 커집니다.
손익분기와 하루 목표를 숫자로 둡니다
고정비를 공헌이익률로 나누면 손익분기 매출이 나옵니다. 월 손익분기 매출을 영업일로 나누면 하루 목표가 나옵니다. 이 숫자를 알고 있으면 매일 그 선을 넘었는지로 상태를 판단할 수 있습니다. 월말에 결과를 보고 놀라는 일이 줄어듭니다.
실제로 하는 순서
- 월 고정비 항목을 전부 적어 합계를 냅니다
- 재료비와 변동비를 매출 대비 비율로 계산합니다
- 공헌이익률을 구합니다
- 고정비를 공헌이익률로 나눠 손익분기 매출을 구합니다
- 영업일로 나눠 하루 목표 매출을 정합니다
- 카드 정산 주기만큼의 운영 현금을 따로 확보합니다
결과를 바꾸는 조건
- 배달 비중이 높으면 수수료가 변동비에 추가됩니다
- 계절성이 큰 입지는 성수기와 비수기 손익분기가 다릅니다
- 임대료에 매출 연동 조항이 있으면 고정비가 아닙니다
- 초기 인테리어 상각까지 넣으면 실제 손익분기가 더 높습니다
상황에 적용해 보기
- 상황
- 음식점이 손익분기 매출과 버틸 수 있는 기간을 계산합니다.
- 확인한 값
- 월 고정비: 임대료 450만원, 인건비 780만원, 공과금·보험 170만원 (합계 1,400만원)
- 재료비 등 변동비 매출의 38%
- 월 영업일 26일
- 현재 월 매출 2,100만원, 보유 현금 1,200만원
- 계산과 판단
- 공헌이익률은 100%에서 38%를 뺀 62%입니다
- 손익분기 매출은 1,400만원 나누기 0.62인 약 2,258만원입니다
- 하루 목표 매출은 2,258만원 나누기 26인 약 87만원입니다
- 현재 월 매출 2,100만원은 손익분기보다 약 158만원 모자랍니다
- 월 적자는 158만원 곱하기 0.62인 약 98만원입니다
- 보유 현금 1,200만원으로 1,200 나누기 98인 약 12개월 버팁니다
- 최종 결과
- 손익분기 매출은 월 2,258만원, 하루 87만원입니다. 현재 월 2,100만원으로 약 98만원씩 적자가 나고 보유 현금으로 약 12개월 버틸 수 있습니다. 하루 매출을 87만원 위로 올리는 것이 목표 수치입니다.
- 결과가 달라지는 경우
- 배달 수수료가 매출의 10%를 차지하면 변동비율이 48%가 되어 공헌이익률이 52%로 내려갑니다. 손익분기 매출은 약 2,692만원으로 올라가고 하루 목표는 약 104만원이 됩니다.
- 다음에 할 일
- 고정비 합계와 변동비율을 먼저 구해 손익분기 매출을 계산하고, 하루 목표 매출을 영업장에 적어 두세요.
자금길이 만든 가상 사례입니다. 실제 기관 심사 결과나 특정 기업의 수치가 아닙니다.
다음 단계 체크리스트
- 월 고정비 항목 집계
- 변동비율 계산
- 공헌이익률 산출
- 손익분기 매출 계산
- 하루 목표 매출 설정
- 카드 정산 공백 확보
출처와 확인 기준
아래 공식 자료를 참고해 신청 구조와 준비 기준을 정리했습니다. 예시·계산·체크리스트는 자금길이 만든 설명 자료입니다. 금리·한도·접수 여부는 실시간 제공하지 않습니다.